Pagar con código QR: guía para clientes y para tiendas pequeñas
El QR del mostrador explicado desde los dos lados: cómo pagar seguro enseñando tu nombre antes de confirmar y cómo cobrar como tienda sin caer en el QR falso.
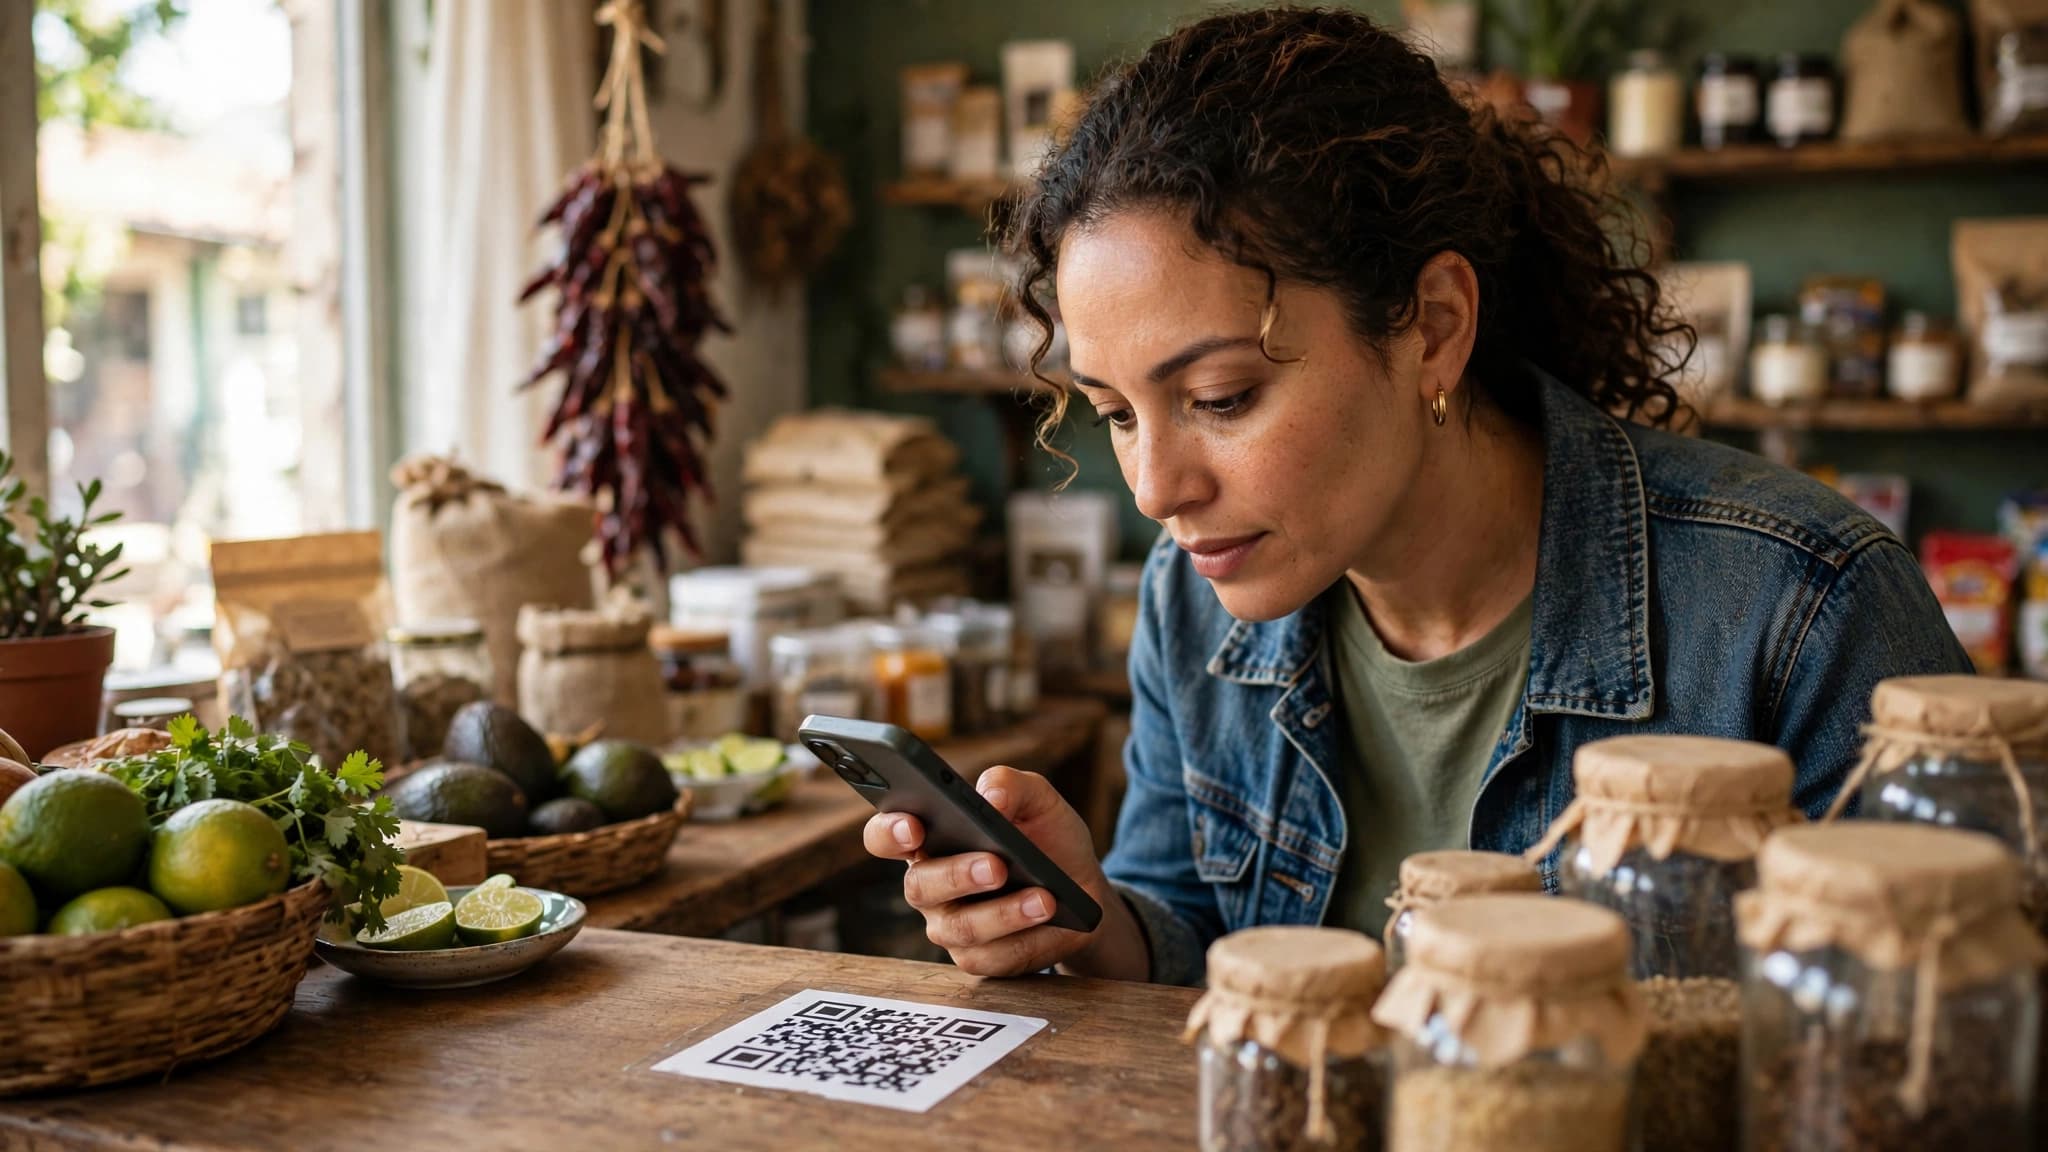
Foto de portada generada con inteligencia artificial para ilustrar esta guía.
Contenido
El colmado de la esquina, ese con el freezer que suena desde 2015, tiene ahora un papel impreso junto a la balanza: un cuadrado de cuadritos con el logo de un banco. La dueña, que desconfió del invento un mes entero, hoy dice que la mitad de los jóvenes le pagan enseñándole la pantalla. Todo empezó porque se quedó sin sencillo un sábado.
Ese papelito es un pago completo esperando instrucciones. Entender qué pasa al escanearlo, como cliente y como tienda, evita los dos errores que ya andan circulando: enviar el dinero a quien no era, y cobrar con un código que algún vivo cambió por el suyo.
Qué está pasando realmente cuando apuntas la cámara
Un código QR de cobro es, en el fondo, una dirección escrita en dibujo. Al leerlo, tu aplicación bancaria o tu billetera descubre la cuenta destino y te presenta una pantalla de confirmación con el nombre del comercio y, según el sistema, el monto ya incluido o un espacio para que lo escribas tú.
Hay dos familias conviviendo. En una, el código contiene todo: monto fijo y destino, pensado para cobros repetidos del mismo precio. En la otra, el código solo trae el destino y el cliente teclea la cantidad en el momento. Para productos de precio variable, como la cuenta del colmado que cambia con cada compra, la segunda es la habitual.
Conviene saber que no existe un único sistema universal: cada banco y cada billetera promueve su red, y la compatibilidad entre ellas depende del país y de los acuerdos vigentes cuando lo usas. Por eso en una tienda aparece a veces más de un QR pegado en el mismo cristal.
Mitad cliente: pagar sin entregar el dinero al vecino
Nuestro protocolo al pagar es corto. Primero, abrimos el escáner desde la propia app de pagos, jamás desde enlaces que alguien nos manda. Segundo, miramos la pantalla de resumen con calma: ahí está el nombre de quien recibirá y la cantidad exacta; si ese nombre no se parece al negocio donde estamos parados, se cancela y se pregunta. Tercero, confirmamos tras esa lectura y mostramos el comprobante en pantalla a quien cobra, gesto que cierra la transacción sin discusiones.
- Si el monto lo escribes tú, teclea despacio: el error típico es un cero de más o de menos.
- Guarda el comprobante digital hasta salir de la tienda, por si el sistema de ellos se demora en refrescar.
- Con la señal débil, espera el mensaje de éxito dentro de la aplicación antes de dar el pago por hecho.
Apunte honesto: con un Moto G algo viejo, el escaneo tardaba en enfocar bajo la luz amarilla de algunos locales. Acerca la cámara poco a poco en vez de agitar el celular.
Mitad tienda: cobrar con un papel y confirmar con criterio
Para cobrar, la tienda genera su código desde la cuenta comercial o la billetera que eligió, lo imprime y lo coloca cerca de la caja. Orden minimalista que funciona: código grande, nombre del negocio visible debajo escrito a mano o impreso, y nada más compitiendo por la atención del cliente en ese papel.
La parte que separa al negocio tranquilo del que pierde dinero es la confirmación. El pago se da por recibido cuando aparece en tu propia aplicación o en tu notificación oficial, no cuando el cliente enseña una captura. Las capturas se falsifican en dos minutos con cualquier editor. Entrena ese reflejo en quien te ayude en caja: primero llega el aviso propio, después sale la mercancía.
Y una ventaja que las dueñas nos destacan siempre: cada cobro queda registrado con hora y monto, lo que ordena las cuentas del mes mejor que el cuaderno de tapas duras.
El truco del código cambiado: pegatina sobre pegatina
El fraude de moda en este mundo es físicamente simple: alguien imprime su propio código, del mismo tamaño, y lo pega encima del código legítimo de la tienda cuando nadie mira. Los clientes siguientes pagan puntualmente… a la cuenta del delincuente. La tienda descubre el hueco al cerrar la caja y no encontrar los pagos del día.
- Como tienda: revisa tu código cada mañana pasando los dedos por los bordes; una pegatina encima se nota al tacto y se levanta por una esquina.
- Reescanéalo tú misma una vez por semana y comprueba que la pantalla muestra el nombre de tu negocio.
- Fija el impreso detrás del cristal o bajo acrílico, donde un extraño no pueda taparlo en segundos.
- Como cliente: si el nombre que aparece tras escanear no coincide con el local, avisa y no pagues; podrías estar viendo un código plantado.
Aclaración de responsabilidad, a la manera de este artículo: los procedimientos, redes compatibles y costos de cada sistema de pagos por aproximación visual los define cada entidad, y cambian por territorio; antes de adoptar uno en tu negocio, contrasta la letra pequeña directamente con el proveedor y empieza con montos pequeños mientras tu equipo aprende el ritmo.
Preguntas frecuentes
También te puede interesar
Banca móvil sin riesgos: blinda tu dinero en el celular
El mensaje falso de «su cuenta será bloqueada» es la puerta de casi todo robo bancario. Blindaje del celular por capas: aparato, aplicaciones, línea y reflejos.
Historial de crédito en EE. UU. desde cero: la ruta de quien llega nuevo
Tener empleo en Estados Unidos y ser invisible para el banco es más común de lo que crees. La ruta paso a paso para construir tu historial de crédito desde cero.
Ahorrar sin darte cuenta: redondeos, retos y automatismos que sí funcionan
Ahorrar «lo que sobre» no funciona casi nunca. Sistemas de redondeo, transferencias el día de cobro y un reto de 30 días para crear el hábito en silencio.